


الوقت- درحالی که آمریکا تلاش میکند با راهاندازی مسیرهای جایگزین، صادرات نفت و گاز و عبور کشتیهای تجاری از مسیر ایرانی تنگه هرمز را محدود کند ولی نیروهای مسلح جمهوری اسلامی در هفت ماه گذشته نشان دادهاند که اجازه نخواهند داد بیگانگان بدون توجه به ملاحظات امنیتی و منافع ایران درباره این آبراه راهبردی تصمیم بگیرند.
در چنین شرایطی، یکی از تاثیرات مهم تشدید ناامنی دریانوردی در تنگه هرمز متوجه نفتکشها و تانکرهای انتقال گاز باشد.
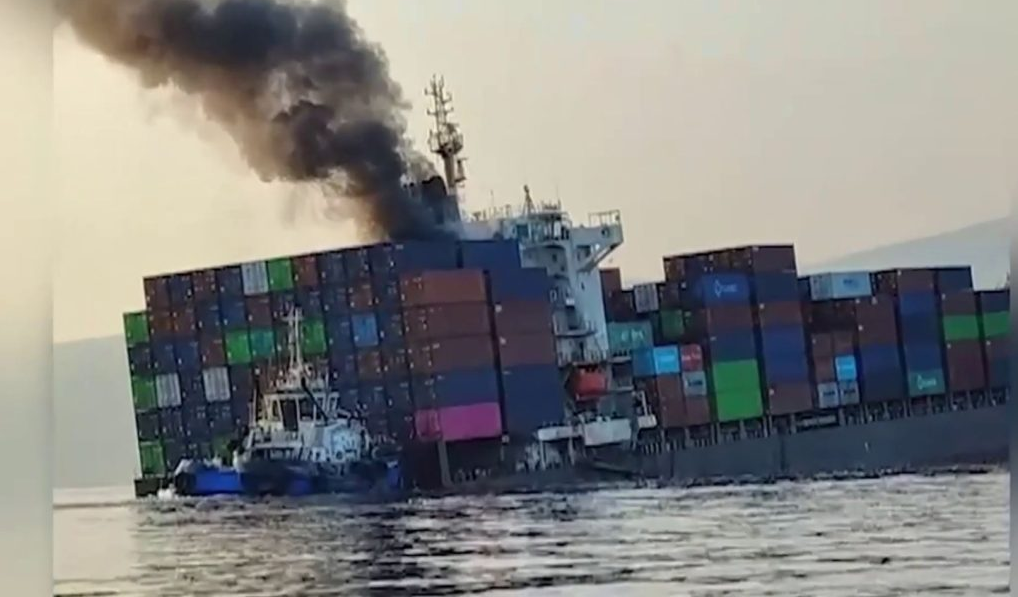
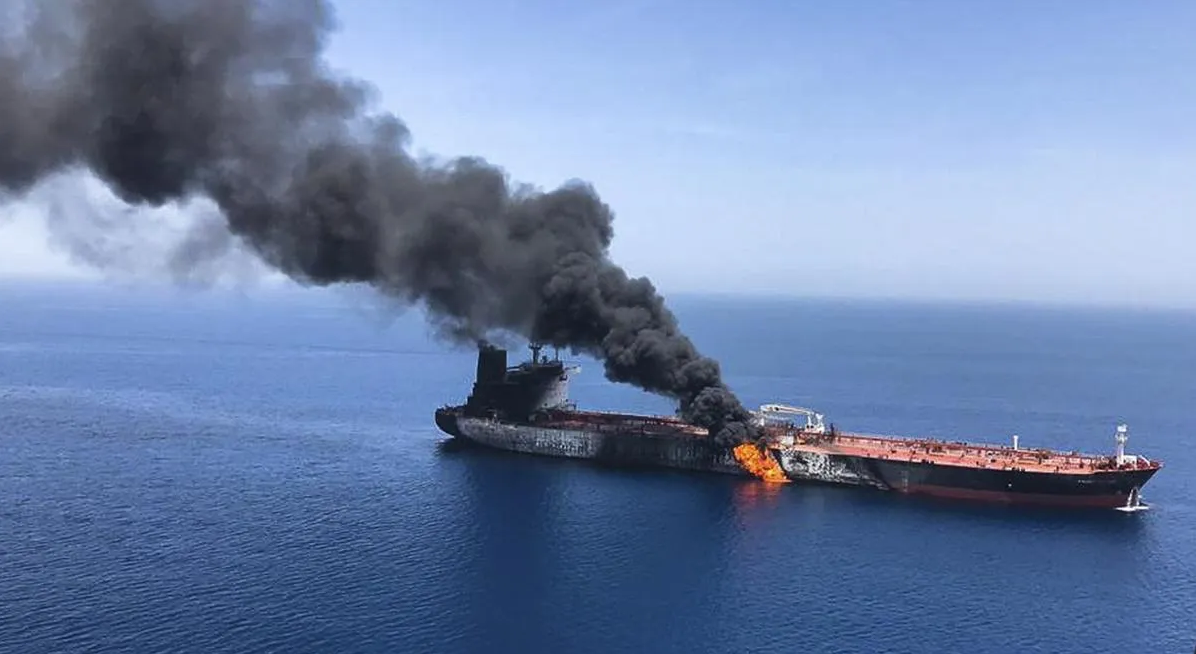
بر اساس گزارشهای منتشرشده تنها در روز جمعه (اول آبان) ایران اعلام کرد که هفت نفتکش طی یک شب هدف حمله قرار گرفته یا آسیب دیدهاند. همچنین، مرکز عملیات تجارت دریایی بریتانیا از ثبت ۱۲ حمله به شناورها در هفت روز منتهی به ۱۶ اکتبر خبر داده است.
اکنون مسئله فقط عبور یا توقف چند کشتی از تنگه هرمز نیست بلکه سوال این ست که اگر جنگ ادامه یابد و خسارت به ناوگان نفتکشها گسترش پیدا کند، اقتصاد جهانی تا چه اندازه توان جبران این ظرفیت از دست رفته را خواهد داشت؟
تنگه هرمز یکی از مهمترین مسیرهای انتقال نفت جهان است و طبق دادههای اداره اطلاعات انرژی آمریکا در سال ۲۰۲۵ بهطور متوسط روزانه حدود ۲۰٫۹ میلیون بشکه نفت خام، میعانات و فرآوردههای نفتی از این آبراه عبور میکرد و این رقم تقریباً معادل یکپنجم مصرف جهانی مایعات نفتی بود.
اهمیت هرمز تنها به نفت محدود نیست و بخش مهمی از صادرات گاز طبیعی مایع قطر نیز به این مسیر وابسته است. در نتیجه، اختلال طولانیمدت در تنگه میتواند بازارهای نفت، گاز، سوخت نیروگاهها و صنایع پتروشیمی را بهطور همزمان تحت فشار قرار دهد.
در سوی دیگر، تنگه بابالمندب هم به دلیل درگیری بین انصارالله یمن و عربستان با اختلال مواجه شده است. بابالمندب هم نقش مهمی در انتقال انرژی دارد و ناامنی این آبراه در سالهای اخیر شرکتهای کشتیرانی را به استفاده از مسیر طولانیتر «دماغه امید نیک» وادار کرده است.
بنابراین، اگر بحران هرمز و بابالمندب همزمان تشدید شود، نفتکشها با محدودیت بیشتری در انتخاب مسیر مواجه خواهند شد و تغییر مسیر موجب افزایش زمان سفر، مصرف سوخت و هزینه خدمه میشود و در نتیجه تعداد سفرهای قابل انجام توسط هر نفتکش در طول سال کاهش مییابد و به این ترتیب، حتی بدون نابودی کشتیها، ظرفیت مؤثر انتقال انرژی میتواند کاهش یابد.
ساخت ابرنفتکشها فرایندی چندساله
حتی اگر با برقراری مجدد امنیت در مسیرهای دریایی، بخشی از جریان تجارت میتواند ازسر گرفته شود ولی غرقشدن شمار قابلتوجهی از نفتکشها یا آسیب دیدن آنها به گونهای که به تعمیرات طولانیمدت نیاز داشته باشند، روند بازگشت به شرایط عادی را دشوار خواهد کرد.
هر نفتکش بزرگ بخشی از ظرفیت عملیاتی بازار جهانی است و خروج یک کشتی از چرخه حملونقل، علاوهبر کاهش ظرفیت مستقیم آن، ممکن است زمانبندی بارگیری، تحویل محمولهها و برنامه سایر کشتیها را نیز مختل کند. اگر این اتفاق در مقیاس عظیمی رخ دهد، حتی کشورهایی که تولید نفت آنها ادامه دارد، احتمالا برای انتقال محمولههای خود با کمبود کشتی یا افزایش شدید هزینه حمل مواجه میشوند.
ساخت ابرنفتکشهای کلاس VLCC به کارخانههای تخصصی، تجهیزات سنگین، فولاد دریایی، موتورهای بزرگ، سامانههای پمپاژ و نیروی انسانی ماهر نیاز دارد.
به گزارش اساندپی گلوبال، قیمت نفتکشهای جدید این کلاس در بازار سال ۲۰۲۶ حدود ۱۲۰ تا ۱۳۲ میلیون دلار گزارش شده و ظرفیت قابل حمل این کشتیها معمولاً در محدوده ۲۰۰ تا ۳۲۰ هزار تن است. زمان تحویل نیز به ظرفیت کارخانه، مشخصات کشتی و صف سفارشها بستگی دارد و در بسیاری از سفارشهای بزرگ چند سال طول میکشد.
برای درک ابعاد اقتصادی بحران، جایگزینی 100 ابرنفتکش با قیمت متوسط ۱۲۵ میلیون دلار، حدود ۱۲٫۵ میلیارد دلار هزینه خرید اولیه خواهد داشت و هزینه تعمیر، بیمه، تأمین مالی، آموزش خدمه و درآمد ازدسترفته نیز باید جداگانه محاسبه شود.
البته همه کشتیهای آسیب دیده غیرقابل استفاده نمیشوند و خرید نفتکشهای دستدوم یا تعمیر کشتیها میتواند بخشی از ظرفیت ازدسترفته را جبران کند اما اگر خسارات گسترده باشد و کشورهای مختلف به طور همزمان سفارش ساخت کشتیهای جدید را افزایش دهند، ظرفیت محدود کارخانهها به یک بحران جدی تبدیل خواهد شد.
بر اساس بررسی حملونقل دریایی ۲۰۲۵ توسط کنفرانس تجارت و توسعه سازمان ملل (آنکتاد)، چین در سال 2025 حدود ۵۴٫۶ درصد از تولید جهانی کشتیسازی برحسب تناژ ناخالص را در اختیار داشت. سهم کره جنوبی حدود ۲۸ درصد و سهم ژاپن حدود ۱۲٫۶ درصد بود. این سه کشور در مجموع بیش از ۹۵ درصد تولید جهانی کشتیسازی برحسب این معیار را به خود اختصاص داده بودند.
علاوهبراین، ظرفیت کشتیسازی این کشورها نامحدود نیست و کارخانهها از پیش سفارشهای چندساله دارند و افزایش ناگهانی تقاضا برای نفتکش، مستلزم جابهجایی اولویتها، تأمین قطعات و مواد اولیه و اختصاص ظرفیت تولید جدید است. در نتیجه، جایگزینی گسترده ناوگان آسیبدیده، حتی با مشارکت بزرگترین سازندگان جهان، فرایندی زمانبر خواهد بود.
بازگشت به حالت عادی دشوار است
با این اوصاف، آسیب گسترده به ناوگان نفتکشها میتواند پیامدهایی فراتر از دوره جنگ داشته باشد و حتی پس از بازگشت امنیت به مسیرهای دریایی، هزینه انتقال انرژی را برای مدتی طولانی بالا نگه دارد.
همچنین، کشورهای وابسته به درآمد نفت نیز در صورت کاهش صادرات با بحران اقتصادی مواجه میشوند. افزایش قیمت جهانی نفت ممکن است درآمد هر بشکه فروختهشده را بیشتر کند اما اگر امکان انتقال یا فروش محمولهها کاهش یابد، درآمد کل الزاماً افزایش نخواهد یافت. کاهش درآمد ارزی میتواند تأمین هزینههای دولت، پرداخت تعهدات خارجی و اجرای پروژههای توسعهای را دشوار سازد همانگونه که عربستان به دلیل بسته شدن تنگه هرمز و بابالمندب و کاهش درامدهای مالی مجبور شده تا بودجه پروژههای کلان خود را کاهش دهد.
همین کاهش درآمدها ممکن است توان مالی برخی شرکتها برای سفارش نفتکشهای جدید را محدود کند. این درحالی است که شرکتهای کشتیرانی در زمان توقف فعالیت همچنان باید هزینه نگهداری، حقوق خدمه، تعهدات مالی و برخی هزینههای بیمه را پرداخت کنند که زیان هنگفتی را به آنها وارد میکند.
از سوی دیگر، توقف جریان انتقال نفت و کمبود نفتکشها میتواند فشار قابلتوجهی بر ذخایر جهانی انرژی وارد کند. در همین زمینه، مدیران ارشد صنعت نفت در تازهترین گردهمایی خود در لندن هشدار دادند که ذخایر استراتژیک و تجاری نفت جهان به حداقلهای تاریخی خود رسیده است. در چنین شرایطی، تداوم اختلال در انتقال نفت، فشار بر بازارهای جهانی را تشدید کرده و میتواند به افزایش چشمگیر قیمت نفت منجر شود که اکنون از مرز 117 دلار عبور کرده است.
در مجموع، اختلال در تنگههای راهبردی میتواند انتقال بخش بزرگی از نفت و گاز جهان را مختل کند و اگر این بحران با خسارت گسترده به نفتکشها همراه شود حتی بازگشایی آبراهها نیز برای بازگشت بازار انرژی به شرایط عادی کافی نخواهد بود و جبران ظرفیت ازدسترفته حملونقل به زمان و سرمایهگذاری کلان نیاز دارد.